La FEVAD a publié l’édition 2020 de la cartographie du e-commerce français. Un secteur qui pèse désormais plus de 100 milliards d’euros et qui touche plus de 40 millions de Français. Il y a désormais prés de 200 000 sites qui, cette année, devraient enregistrer près de 2 milliards de transactions.
Panorama à 360° sur la situation du e-commerce en France. Il permet d’identifier et analyser les évolutions les plus significatives, tant sur le plan économique, qu’au niveau des nouvelles tendances de consommation des Français.
Parmi les faits marquants de cette nouvelle édition :
La dynamique omnicanale des commerces physiques
L’implantation des e-commerçants TPME dans les petites communes
Les attentes des e-acheteurs en matière de consommation écoresponsable. Prise en compte de ces attentes de la part des e-commerçants
Le classement des sites e-commerce en nombre de clients
L’augmentation du nombre d’acheteurs sur mobile
Le e-commerce représente 9,8% du commerce de détail mais toujours moins de 2% du commerce alimentaire, hors drive. En moyenne chaque e-acheteur passe 3,5 commandes par mois. Il dépense près de 2 600 € par an en ligne en produits et services. 98% des e-acheteurs se déclarent satisfaits de leurs achats sur internet.
CHIFFRE D’AFFAIRES E-COMMERCE
103,4 Milliards d’Euros +11,6% vs 2018
Les ventes sur Internet, produits et services confondus, ont franchi le cap des 100 milliards d’euros en 2019, avec une progression globale de 11,6 % sur un an.
La vente de produits représente 44 % du chiffre d’affaires, contre 56 % pour la vente de services. Au cours des quatre dernières années, le e-commerce a progressé en moyenne de 13 % par an. Outre la poursuite du développement de l’offre en ligne, le e-commerce bénéficie également d’une nouvelle augmentation du nombre d’acheteurs et de leur usage grandissant du mobile.
Chez les sites leaders, les commandes sur mobile ont progressé de 4 points sur un an et pèsent désormais près de 40 % du chiffre d’affaires global.
Parts de Marché et Chiffres d’affaires E-commerce par secteur
L’e-commerce continue à gagner des parts de marché et atteint 9,8% du commerce de détailen 2019
E-ACHETEURS, M-ACHETEURS
L’achat Internet à partir du mobile a séduit de nombreux consommateurs en 2019 : + 3,1 millions, soit + 23,7 % sur un an.
Désormais, 3 internautes sur 10 achètent à partir de leur mobile, les plus jeunes (25/34 ans) et les femmes étant particulièrement utilisateurs.
89%
des e-acheteurs déclarent que l’e-commerce est globalement positif, pour les consommateurs / Source : Baromètre Fevad/Médiamétrie, janvier 2020.
Au total, ce sont 8 internautes sur 10 qui achètent sur Internet tous écrans confondus (+ 800 000 sur un an). Le taux d’e-acheteurs est relativement homogène sur le territoire, allant de 72,0 % en Bourgogne-Franche-Comté, à 83,6 % en Occitanie.
REPARTITION DES ACTEURS
RENTABILITÉ DES SITES LEADERS
Sites de plus de 100 millions d’euros annuels
TOP 5 DE PÉNÉTRATION DES SITES E-COMMERCE
L’audience des 15 sites et applications e-commerce les plus visités en France continue à progresser :
71 % des Français au T4 2019 vs 67 % au T4 2018 selon le baromètre Fevad – Médiamétrie// NetRatings publié trimestriellement.
Les sites qui comptent le plus grand nombre de clients en 2019 sont :
PLACE DE MARCHÉ
Le développement des places de marché est source de chiffre d’affaires complémentaire pour de nombreux commerçants et e-commerçants.
FRÉQUENCE D’ACHAT, PRODUITS ET SERVICES ACHETÉS
59 €
Montant moyen d’une transaction – 3,6 % par rapport à 2018, Source : Fevad iCE.
E-COMMERCE AU SERVICE DES TPME ET DE LA PROXIMITÉ
L’e-commerce est de plus en plus utilisé par les commerçants et artisans. Il permet de contribuer au dynamisme des territoires en favorisant notamment le commerce de proximité et la dynamique omnicanale plébiscitée par les consommateurs.
PAIEMENT
La carte bancaire domine les paiements en ligne, avec une part grandissante des solutions de paiement en 3 ou 4 fois. Une autre tendance est la progression des paiements par portefeuilles électroniques.
A certain moment les comparaisons ne sont pas les bienvenues, mais cette période de confinement nous permet de prendre du recul et de se poser des questions. Evidement mon propos n’est pas de porter un jugement mais de faire un constat et de mettre en lumière des faits.
En mandarin, le mot crise se traduit par « WEIJI » (en anglais) Il est composé de deux personnages: « WEI » signifie danger et « JI » signifie opportunité. Pour le peuple chinois, une crise est donc aussi une opportunité.
Même à ce stade du cycle de vie de la pandémie de Covid-19, certaines leçons émergent déjà de la Chine sur la façon de faire face aux perturbations sociales et commerciales. Il s’avère que l’un des principaux moteurs est la technologie numérique. Toutes les solutions tournent toutes autour du digital. Même si certaines sont difficilement transposables en Europe à cause de la nature gouvernementale des états, du retard technologique, des usages et des comportements… Il y a des enseignements à tirer pour le présent et dès maintenant pour construire l’avenir.
Renforcement des actions à distance.
La télémédecine, le télétravail et e-commerce sortent les grand gagnants de la crise du coronavirus (en Chine).
Quand on parle de digital, pour la plupart des enseignes chinoises cette période inédite a amplifié leur stratégie omnicanale. Le Covid-19 les a poussé à développer encore plus le digital qui était déjà beaucoup plus présent qu’en Europe. Au cours des 5 dernières années, la Chine a connu une importante transformation numérique. Le groupe Alibaba, JD.com, Meituan-Dianping (MTDP) et bien d’autres ont fait évoluer les comportements des consommateurs, qui sont passés des achats en boutiques aux achats en ligne. Les « super applications » tels que WeChat ont permis aux consommateurs chinois d’intégrer le numérique dans leur vie de manière extrêmement simple.
L’avènement du « Retail Sans Contact »
Le Social Selling avec le « livestreaming »
Généralisation du social selling avec « livestreaming« , (WEIBO, WECHAT, TAOBAO) avec les principaux leaders d’opinion appelés les KOL et du « see & buy ». Il s’agit de plateformes de streaming en direct interactives et des applications d’achat groupé basées sur la communauté. Les magasins de streaming en direct en Chine ont augmenté de plus de 700% pendant le confinement.
📌🇪🇺L’Europe est loin du e-commerce entertainment !
La vente à distance et 100% digitalisée via les « supers applications »
Multiplication des mini-boutiques e-commerce sur WECHAT, WEIBO ou DouYin (TikTok) pour toute taille d’intervenants…Les groupes WeChat se sont révélés utiles pour compenser (en partie) la perte de ventes hors ligne pendant la crise. Par exemple, la marque locale de vêtements Yinman est passée d’une opération physique de 600 magasins à seulement 50 magasins. Mais, avec l’aide de sa communauté WeChat, Yinman a réussi à attirer 650 000 nouveaux clients pendant le confinement. Cela a stimulé les ventes des 50 magasins restants de 40%. L’e-Commerce des produits frais ou pharmaceutiques (thermomètres, masques médicaux, désinfectants pour les mains…) a également affiché une croissance rapide en peu de temps.
📌🇪🇺Ni l’Europe, ni aucun pays européen ne possède de « super plateforme » 360° de ce type avec un taux d’adoption aussi important. Seules les plate-formes américaines 🇺🇸type Facebook ou Snapchat pourrait jouer un rôle similaire …mais avec un retard conséquent sur celles chinoises.
Le paiement sans contact
Paiement sans contact. Les Chinois préfèrent désormais le paiement sur mobile, par QR code. Grâce à l’émergence d’application telles que WeChat, où tout est possible – de la réservation d’un billet d’avion à l’achat d’un parfum – les Chinois ne peuvent plus se passer de leur smartphone. Le paiement sans numéraire était déjà devenu une norme en Chine bien avant la crise, la pandémie n’a fait qu’accélérer son taux d’adoption parmi une population plus mature. Le groupe d’âge de 41 à 65 ans a contribué à 21,2% des nouveaux utilisateurs d’applications de diffusion en direct. Et pour certaines applications, 50% des achats intégrés provenaient de personnes d’âge moyen et âgées.
📌Eu Europe nous en sommes aux prémices… même si d’ici quelques jours en France 🇫🇷la capacité de paiement sans contact va être relevé de 30 à 50€.
Alipay et Wechat Pay, les plus grands moyens de paiement mobile en Chine
Le travail à distance
Télétravail, de nombreux logiciels pour le travail à distance ont vite gagné en popularité : DingTalk (Alibaba), WeChat Work (Tencent), Feishu (ByteDance), WeLink (Huawei)… Entre le 22 janvier et le 12 février, plus de 400 millions de Chinois ont utilisé des applications de télétravail, selon les données de MobTech. Le télétravail est longtemps resté marginal dans le pays, avec seulement 4,9 millions de télétravailleurs en 2018. Evidement comme pour la majeur des autres pays, ce nouveau mode de travail présente un fort potentiel grâce à ses avantages non négligeables : moins de risques de contamination, moins de contraintes liées à l’espace ou au temps, ainsi qu’une réduction des coûts de communication. Dans les grandes villes comme Pékin ou Shanghai, les pertes de temps s’accumulent facilement dans les transports ou les embouteillages, notamment aux heures de pointe. Le déploiement prévu du réseau 5G dans tout le pays va faciliter également la mise en place du télétravail.
Les consultations médicales à distance
La télémédecine permet aussi de répondre aux besoins qui s’accroissent vite face au coronavirus, en mobilisant les médecins de tout le pays, surtout du fait qu’il n’y a qu’environ 1,5 médecins généralistes pour 10.000 habitants en Chine. Pour exemple : la plateforme de Haodf rassemble plus de 220.000 médecins au total et peut traiter environ 200.000 consultations par jour.
Le QRcode sanitaire d’Alipay pour lutter contre le coronavirus en Chine. Plus de 100 villes chinoises ont adopté le système d’évaluation de la santé par code QR développé par la plateforme de paiement mobile Alipay, une version d’une application qui devrait être déployée dans tout le pays la semaine prochaine…
L’apprentissage en ligne
L’éducation en ligne: depuis plusieurs semaines, les élèves de différents niveaux scolaires qui restent à la maison suivent des cours en ligne en direct avec leurs enseignants, ou interagissent avec eux de manière virtuelle, et utilisent aussi de nombreuses plateformes d’apprentissage comme Study.163, Xueersi ou Koolearn.
Du « Retail Sans Contact » à la « livraison sans contact »
Le Covid-19 a contraint la logistique du dernier kilomètre à continuer d’innover
La livraison sans contact devient une obligation. La totalité des consommateurs chinois ont adopté ce mode de livraison pour chacune de leur commande.
Le boom des voitures autonomes et des drones pour les livraisons.. En réponse à la pression croissante sur la capacité d’expédition causée par la hausse de la demande des robots ont été déployés pour aider à réduire les interactions humaines. Ces derniers assument une partie de la désinfection à l’hôpital ; livrent automatiquement des aliments ou des médicaments jusqu’à chaque chambre de patient ; surveillent la rue, rappellent aux passants de porter un masque et de prendre les mesures sanitaires nécessaires, etc. Le coronavirus, de façon inattendue, pousse les Chinois vers un monde encore plus digital. I.e JD.COM, acteur due-commerce en Chine qui a déployé dès mi-janvier des robots semi-autonomes pour assurer la livraison des équipements médicaux des hôpitaux et des personnes en quarantaine. D’autres services de livraison ont également suivi le pas comme Ele.me et 美团点评 pour la livraison de plats préparés par drones.
Le digital et l’organisation de la supply chain associée à la livraison du dernier kilomètre ont maintenu les villes chinoises à flot face au coronavirus
Bien que les craintes et les inquiétudes concernant la maladie soient vives, les résidents ont assez rapidement accepté le confinement imposé par les autorités chinoises et ont tiré parti du digital pour s’organiser et collaborer, garantissant ainsi que les approvisionnements atteignent les personnes qui en ont besoin.
2 facteurs ont contribué à cela:
Des commerces de proximité et des systèmes de livraison déjà opérationnels et disponibles dans toutes les grandes villes. Le café, les courses et les articles de la vie courante peuvent être livrés à domicile en 15 à 20 minutes grâce aux expériences «online to offline» (O2O). Ling Shou Tong d’Alibaba, par exemple, utilise les magasins de proximité et les marchés de producteurs comme point relais et, depuis peu les magasins Freshippo (He Ma Sheng Xian) pour traiter et livrer les produits frais. Ling Shou Ton est une suite d’outils mobiles de gestion du point de vente baptisée Ling Shou Tong (connecter le commerce en français). Cette solution analyse leurs ventes, les conseille sur les produits à commercialiser, sur la manière de les mettre en valeur dans leur boutique. Ling Shou Tong est connecté à la plateforme e-commerce d’Alibaba Tmall, sur laquelle les commerçants peuvent s’approvisionner et se faire livrer directement depuis les entrepôts de l’e-marchand en deux jours maximum.
Ling Shou Tong d’Alibaba
Confort et habitudes des consommateurs avec le monde en ligne et digitalisé : au cours des 5 dernières années, le groupe Alibaba, JD.com, MTDP (Meituan Dianping) et de nombreuses autres sociétés ont transformé le comportement d’achat des consommateurs chinois. En 2019, la pénétration du commerce électronique en Chine avait, selon une estimation, atteint 36,6% des ventes au détail (vs 10% en France), avec 71% des consommateurs chinois effectuant des transactions en ligne à un moment donné, principalement via des applications pour smartphones (80% des transactions de commerce électronique).
Scanner un produit et le payer sur mobile en plein supermarché, un geste de plus en plus « normal » en Chine. (Source : The Economist)
🇨🇳La combinaison de la maturité digitale des consommateurs et de la supply-chain entièrement digitalisée a permis à la population confinée d’organiser la livraison à domicile de fournitures essentielles. Dans les zones en « quarantaine » les résidents ont organisé de petits groupes de bénévoles via des applications de chat de groupe pour recevoir des fournitures à la porte pour toute la communauté, les emballer pour chaque ménage et les livrer aux portes des gens.
📌 Du retard en Europe sur la digitalisation des commerces de proximités et des livraisons de commerce alimentaire
Aux USA 🇺🇸et en Europe🇪🇺, le paysage digital semble plutôt moins favorable à ce type de réponse qu’en Chine 🇨🇳. Même si les consommateurs américains sont plus que prêts à acheter sur Amazon et sur d’autres plateformes de commerce électronique, seulement 16% du total des ventes de retail en 2019 l’ont été sur des sites marchands. On note également, un retard important dans la livraison d’épicerie et de courses alimentaires. Bien que des efforts d’expérimentation de livraison à domicile de denrées alimentaires de Walmart.com, d’Amazon (et Whole Foods) ou Instacart aient vu le jour, les consommateurs américains ont été beaucoup plus lents que les Chinois à adopter ce mode de consommation. Même dans le secteur de la restauration, les Uber Eats et autres sont loin derrière le MTDP chinois, Ele.me et de nombreux autres services similaires en Chine.
En France 🇫🇷, le retard est encore plus flagrant ! Malgré les efforts déployés par les enseignes nationales en France comme Carrefour, Casino/ Franprix, Monoprix, Houra, Auchan, Course-U, Intermarché ou Leclerc, ou par des start-up comme Epicery ou encore Labelle Vie, les consommateurs ne semblent pas aussi prêts. C’est avant tout une problématique de demande.
Confinement oblige, les achats alimentaires des Français se reportent massivement sur les modes alternatifs que sont le drive ou la livraison à domicile
La période inédite du confinement est en train de faire prendre conscience sur ces nouvelles pratiques de consommation : commande on-line et livraison à domicile ou récupération sans contact en drive-piéton ou dans le magasin. L’offre en France est fragmentée, de nombreux « petits » acteurs locaux émergent mais reste faible. J’ajouterai qu’un travail d’évangélisation doit être mené… Il faut le dire, la supply chain est dépassée, l’adoption du digital est lente et la réglementation du travail rend la tâche difficile. En France, il est donc urgent de proposer des solutions clefs en main pour les commerçants, et les transformer en e-commercants. Passer d’un site vitrine inactif d’un commerçant en véritables outils de vente à distance avec toute les options offertes par le-commerce habituel avec toutes les options de livraisons de proximité.
Cette crise doit être un accélérateur de la digitalisation de la supply chain et du dernier kilomètre en France
On peut le dire, les enseignes Françaises et l’Europe en général sont très loin de cette digitalisation du commerce chinois, qu’il soit physique ou en ligne, mais c’est à nous, européens, de surfer sur le « JI » et de saisir les opportunités de cette crise, il faut donc lancer dès maintenant des chantiers :
1 – Renforcer la supply chain et son infrastructure
Amélioration de la visibilité fournisseurs
Diversification des sources d’approvisionnement
Mise en place d’un plan de continuité d’activité opérationnel
Construire un système où la technologie et le digital puisse apporter une amélioration aux infrastructures existantes
2 – Renforcement digital pour les commerce de proximité
Digitalisation de l’offre des commerçants de proximités
Achat et paiement en ligne
Mise en place des solutions de livraisons : « Click and Collect » pour la récupération, d’un drives ou de solutions de casiers, et proposer des livraisons à domiciles
Un bon moyen de maintenir les commerces, en particulier de bouche, en activité, et surtout, là aussi, amorcer une anticipation des changements radicaux d’usages pour le commerce de proximité. Ces derniers, lors de la reprise, seront en mesure d’offrir un service plus moderne et efficace à leur clientèle locale.
Quelques exemples de sociétés qui font progresser les commerces de proximité et la logistique du dernier kilomètre.
Typologie
Opérateurs
Plateforme de création boutique en ligne pour commerces locaux
La FEVAD a présenté le 5 février dernier le bilan annuel chiffré du commerce électronique français.
Cette étude a été présentée par la Fevad au Ministère de l’Economie et des Finances, en présence de Monsieur Cédric O, Secrétaire d’Etat chargé du numérique. Elle dresse le bilan des ventes sur internet au cours de l’année 2019.
🇫🇷 A retenir les 10 points chiffrés suivants :
Croissance à 2 chiffres du Chiffre d’Affaires du e-commerce français pour dépasser les 100 milliards €, les ventes de produits progressent seulement de 5,5% (45% du marché total)
Les ventes sur les Marketplace ont progressé de +14%
Les ventes sur mobiles ont progressé de +18% soit 39% du CA
Le CA du e-commerce Français a progressé de +11,6% par rapport à 2018
Baisse du panier moyen des achats en ligne pour atteindre 59€
le montant dépensé par acheteur continue de progresser, 3,5 transactions en ligne par acheteur et par mois avec une évolution du montant global dépensé par acheteur à 2577€
Toujours plus de site e-commerce, avec +15% pour atteindre 190 000 sites marchands
70% des particuliers FR ont acheté en ligne
Prévisions 2020 à une progression de +11,5% pour atteindre 115,2 milliards €
40 Millions de Cyberacheteurs en France (Infographie)
Au global, en 10 ans les ventes de produits et de services sur internet ont été multipliées par 4. Toutefois, les ventes de produits ne représentent aujourd’hui encore que 10% en moyenne de l’ensemble du commerce de détail, contre 90% des ventes qui se font toujours en magasin. Par ailleurs, on estime que plus de la moitié des ventes de produits sur internet sont réalisées par des sites d’enseignes magasin.
🇫🇷 Croissance à 2 chiffres du Chiffre d’Affaires du e-commerce français pour dépasser les 100 milliards €
🇫🇷 Les ventes de produits progressent seulement de 5,5% (45% du marché total)
Les ventes de produits sont en hausse de 5,5 % (+4,1 % hors marketplaces), à 46,5 milliards d’euros, soit 45 % du marché total des ventes en ligne.
🇫🇷 Les ventes sur les marketplaces ont progressé de +14%
Les ventes réalisés par les marchands hébergés sur les marketplaces ont progressé de 14 % avec un 1/3 du volume d’affaires des sites concernés réalisé via des marchands tiers, soit 3 points de plus que 2018.
🇫🇷 Les ventes sur mobiles ont progressé fortement. +18% soit 39% du CA
Les ventes sur mobiles progressent quatre fois plus vite que l’indice global à + 18% . Ces ventes représentent désormais 39% du chiffre d’affaires des sites du panel, soit 4 points de plus en un an.
🇫🇷 Le CA du e-commerce Français a progressé de +11,6% par rapport à 2018
Hausse du chiffre d’affaires de l’e-commerce français pour atteindre +11,6% par rapport à 2018. Une année où la croissance fut de 13,4%, avec un CA de 92,6 euros.
🇫🇷 Baisse du panier moyen des achats en ligne pour atteindre 59€
La baisse du panier moyen des achats en ligne est continue depuis 2010. Le panier moyen est passé de 91 à 59 € en 10 ans. Le montant moyen de la transaction passe, même pour la première fois, sous la barre des 60 €.
🇫🇷 le montant dépensé par acheteur continue de progresser, 3,5 transactions en ligne par acheteur et par mois avec une évolution du montant global dépensé par acheteur à 2577€
Le nombre de transactions et le montant dépensé continue par acheteur continue de progresser. En moyenne, il y a eu 3,5 transactions en ligne par acheteur par mois en 2019, contre 3,1 en 2018. De même, la barre des 2500 € par e-acheteur par an est désormais franchie.
🇫🇷 Toujours plus de site e-commerce, avec +15% pour atteindre 190 000 sites marchands
L’offre en ligne continue de s’étoffer avec plus de 190 000 sites marchands recensés, soit une hausse de 15% sur un an. Une majorité de ces sites réalisent moins de 100 transactions par mois.
🇫🇷 70% des particuliers FR ont acheté en ligne
Forte augmentation du taux de cyberacheteurs :
70% des particuliers ont acheté en ligne en 2019 (soit une hausse de 3%).
Le taux d’acheteurs en France reste 7 points au-dessus de la moyenne européenne (63%), loin derrière le Royaume (87%) et l’Allemagne (79%).
🇫🇷 Prévisions 2020 à une progression de +11,5% pour atteindre 115,2 milliards €
Enfin, l’e-commerce français devrait continuer sur sa lancée, l’an prochain : les prévisions pour 2020 tablent sur 115,2 milliards d’euros de chiffre d’affaires pour 11,5 % de croissance, et plus de 2 milliards de transactions.
La FEVAD a publié les chiffres du e-commerce en France en 2018-2019. Il s’agit comme tous les ans d’un état des lieux complet de la situation en France et en Europe (B2C et B2B). L’e-commerce aux particuliers maintient son dynamisme, porté par l’augmentation du nombre d’acheteurs et de la fréquence d’achat, le développement de nouvelles offres et de nouveaux services aux clients. Cette croissance profite aussi de la progression des achats sur mobile.
CHIFFRE D’AFFAIRES E-COMMERCE
92,6 Milliards d'Euros +13,4% vs 2017
Le chiffre d’affaires des ventes sur internet continue à enregistrer des progressions à 2 chiffres. Le cap des 100 milliards d’€ devrait être atteint en 2019.
Le canal mobile poursuit son développement. Il représente aujourd’hui 22% du chiffre d’affaires des sites e-commerce et 35% pour les sites leaders (+5 points sur un an).
SprintProject et GS1 France ont présenté la deuxième édition de leur baromètre « Services à la livraison : réalités sur les attentes des Français », mené par OpinionWay.
2000 personnes interrogées et les résultats démontrent que ces services doivent s’améliorer dans leur exécution mais aussi dans leur volet marketing.
La livraison fait plus que jamais partie du mix marketing aujourd’hui
1- Le magasin domine toujours les achats mais peu d’offres autour de la livraison
54% des Français achètent en ligne au moins une fois par moi. Si on raisonne en acte d’achat, le consommateur en fait 5 en ligne contre 19 en magasin. En revanche, bien souvent le client repart avec son produit faute d’avoir eu une proposition de livraison. Et le potentiel est pourtant là. Par exemple dans la catégorie des jouets ou encore de l’habillement, 52% et 54% des sondés ne se font pas livrés et le service n’est pas proposé.
2 – Le prix décisif mais des attentes fortes sur le volet des retours
Que l’achat se passe en magasin ou sur internet, les critères le plus déterminant dans la livraison reste le prix de la prestation autour de 30%. Mais la gestion des retours se place en deuxième position, devant la rapidité de livraison. Sur ce sujet, les consommateurs attendent d’ailleurs une vraie omnicanalité et veulent retourner comme cela les arrange les articles non désirés.
3 – Livraison à domicile et en point relais plébiscités mais méconnaissance des autres services
Malgré une grande créativité des distributeurs pour proposer de multiples solutions de livraison, l’étude révèle que les clients connaissent et plébiscitent surtout la livraison à domicile et le point relais. Les livraisons express restent mal connues et donc logiquement peu utilisées.
4 – Des Français près pour d’autres services
Le baromètre a interrogé les clients sur les intentions d’usage des différents modes de livraison. Et les résultats démontrent qu’ils sont prêts à changer leurs habitudes et ils se montrent réceptifs à l’ajout de valeur autour de la livraison. Citons par exemple la livraison chez un tiers (famille ou voisin) qui récolte 39% d’intention ou encore la livraison en consigne à 27%, la livraison en mobilité (24%) ou sur le lieu de travail (24%). Les clients attendent aussi à 79% le suivi en temps réel de l’acheminement de leur colis, 64% voudraient avoir la possibilité de déballer le colis devant le livreur pour vérifier le contenu.
5- Des services déjà proposés mais mal valorisés
Livraison sur rendez-vous, installation du produit livré, abonnement de livraison… beaucoup de ces services existent déjà mais les usages restent peu développés alors que les intentions d’usage sont là. Par exemple environ 50% des sondés affirment avoir l’intention d’utiliser un service de livraison sur rendez-vous dans un créneau de 2 heures mais dans l’usage, ce taux tourne autour de 25%.
6- LE dernier kilomètre toujours problématique
Au global, 62% des sondés ont rencontrés un problème de livraison au cours des derniers mois que cela soit un problème de livraison (dernier kilomètre), de logistique ou de produits. Etonnant, le baromètre pointe que 19% des sondés n’ont jamais reçu leur commande ! Pour 36%, l’article était endommagé. 31% le livreur n’a pas livré alors que le client était présent. Même si le taux de problème rencontré baisse, il reste encore beaucoup de leviers à activer pour améliorer la qualité. Et ce combat est de taille puisque la livraison est le dernier maillon dans le processus d’achat et représente donc un élément clé de la fidélité.
7 – Pas de service livraison adéquat, pas d’achat
L’abandon de l’achat suite à l’absence de services porte surtout sur les clauses en lien avec la gestion des retours. Ainsi, pour près d’un sondé sur deux, la transaction ne sera pas finalisée si les conditions de retour ou de remboursement sont insatisfaisantes. Pour 20 à 30% des sondés, c’est l’absence d’un service d’installation ou de livraison à l’étage qui découragent.
Les retours concernent particulièrement le secteur des biens d’équipements de la personne (habillement, mode, santé, beauté), avec 47% des sondés qui indiquent avoir renvoyés un produit. Pour toutes les autres catégories de produits, le taux chute sous les 30%. Les marques textiles ont donc un travail important à mener pour faciliter les conditions de retour des produits et surtout mettre en place des procédures pour industrialiser ces opérations pour limiter les coûts et rembourses rapidement le client. C’est d’ailleurs le principal grief qui est fait au SAV. Globalement, l’étude démontre que 93% des sondés sont satisfaits de la prise en charge de leur problème par le service client.
9- Les moins de 25 ans gros consommateurs sur l’e-commerce
Sur les 12 derniers mois, les jeunes de 25 ans ont réalisé 32 commandes en ligne, dont 16 pour des courses alimentaires, 8 pour des plats préparés et 8 pour des équipements de la personne. Mais 54% ont rencontré des problèmes de livraison. Heureusement que le service après-vente assure, le taux de satisfaction atteint 96%.
10- Des jeunes prêts à payer plus chers
Les principaux critères de choix de la livraison restent les mêmes que pour la population au global, à savoir le prix, les retours et le délai de livraison. Mais 29% se disent prêts à payer plus cher pour un abonnement et 25% pour que le matériel livré soit installé.
Amazon veut contenir ses frais d’expédition. L’automatisation des livraisons sur les routes ou par les airs pourrait constituer une réponse.
Les frais d’expéditions d’Amazon augmentent d’année en année. De 11,5 milliards de dollars en 2015, ils sont passés à 27,5 milliards de dollars en 2018…
C’est la pierre angulaire du modèle d’Amazon et probablement la première raison de son succès : son service de livraison. Fiabilité et rapidité sont les deux facteurs clés de son formidable succès de ses expéditions. L’autre point essentiel reste ses coûts de livraison pour les clients défiant toute concurrence.
Cette efficacité a cependant un coût. Les frais d’expéditions augmentent d’année en année. De 11,5 milliards de dollars en 2015, ils sont passés à 27,5 milliards de dollars en 2018. La part des coûts de livraison dans le CA du commerce en ligne a grimpé de 12 % à 16 % dans le même laps de temps.
Rien d’inquiétant, veut croire Amazon, qui attribue cette inflation des coûts à une hausse de ses commandes. Le groupe s’attend d’ailleurs à générer toujours plus de dépenses dans les années à venir. Peu étonnant, vu les conditions de livraisons très avantageuses pour les clients. Rien qu’en 2017, Amazon a effectué 5 milliards de livraisons pour ses clients Prime, qui bénéficient de conditions avantageuses.
Rationaliser les coûts
Mais bien qu’elle communique sur le coût global des expéditions, Amazon ne donne pas le montant du panier moyen au-dessus duquel elle rentabilise l’opération de livraison. Or les avantages du programme Prime*, rapidité et gratuité, incitent à multiplier le nombre des petites commandes. Avec un risque de dérapage financier pour l’entreprise. (* 100 millions d’utilisateurs payants dans le monde )
Amazon a plusieurs armes pour tenter de faire baisser le coût relatif de livraison.
L’augmentation du panier moyen est une option.
La rationalisation des coûts sur toute la chaîne logistique. Avec l’idée d’automatiser les process, autant que faire se peut.
Dans les entrepôts : + de 100.000 robots convoyeurs de sa filiale Amazon Robotics remplacent désormais en grande partie le travail naguère effectué par les salariés du groupe.
Dans la livraison ensuite, où le groupe se creuse la tête pour réduire la facture du dernier kilomètre de livraison. En 2013, Jeff Bezos exposait avec enthousiasme le travail de sa division Prime Air, et ses drones prêts à prendre leur envol « d’ici 5 ans » (donc en 2018) pour livrer des marchandises en milieu urbain.
Le patron du groupe avait notamment réfléchi à un système d’autoroutes dans le ciel, avec des altitudes réservées aux drones les plus légers, délivrant des colis. La firme a investi massivement, et notamment en France , multipliant les tests.
Elle semble néanmoins avoir pris du retard par rapport aux promesses de son patron. En cause, un contexte réglementaire toujours délicat, qui ne permet pas l’exploitation commerciale. Cela pourrait changer dans les prochains mois, l’administration Trump se montrant ouverte sur le sujet .
La route plutôt que les airs
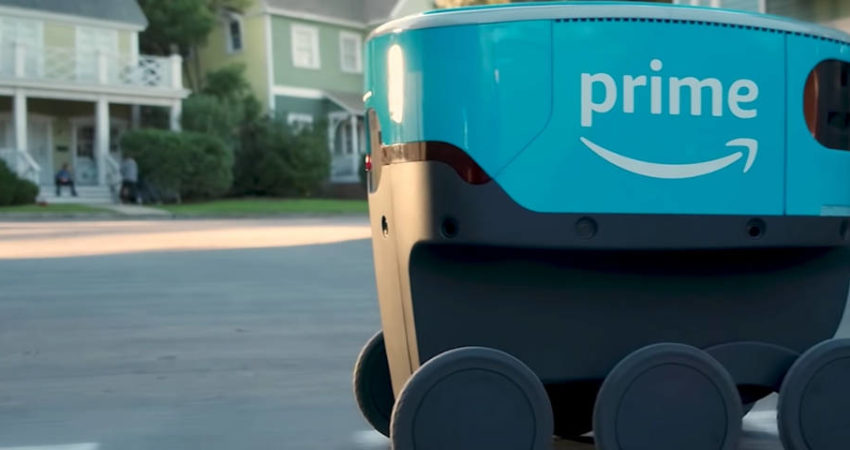
Faute d’avoir encore pu faire décoller ses drones, Amazon tente d’innover sur route. Fin janvier 2019, la société a commencé à Washington les tests de Scout, un petit robot de livraison monté sur six roues. Tout électrique, il est conçu pour acheminer les colis aux clients de façon autonome. Ces 3 dernières semaines, Amazon a d’ailleurs déposé sur LinkedIn une trentaine d’offres d’emploi aux Etats-Unis pour enrichir les équipes travaillant sur ce robot autonome. Confirmant ses ambitions dans la livraison autonome, le géant de Seattle a annoncé jeudi dernier avoir participé à la levée de fonds de 530 millions de dollars réalisé par Aurora , une start-up californienne de la voiture autonome.
« La conduite autonome peut aider à rendre le travail de nos employés et partenaires plus sûr et plus productif, que ce soit dans un centre logistique ou sur la route », a déclaré pour l’occasion un porte-parole de la société. Le montant de l’investissement n’a pas été dévoilé, tout comme les intentions d’Amazon. Outre-Atlantique, certains médias évoquaient l’hypothèse d’un rachat.
Amazon dévoile Scout, son drone roulant de livraison [Vidéo]
Ce n’était qu’une question de temps. Amazon a donc dévoiler son propre robot de livraison chargé d’assurer le dernier kilomètre de la livraison de commandes. Scout, petit véhicule sur six roues, débutera une période de test dans le Comté de Snohomish, au nord de son fief de Seattle, auprès de clients Prime qui demandent une livraison le jour-même, le lendemain ou le surlendemain de la commande. Au début, le test sera limité aux heures de la journée du lundi au vendredi, quand moins de piétons occupent les trottoirs. Un opérateur humain à distance veillera également à ce que Scout s’écarte poliment des humains, des animaux de compagnie et de tout autre obstacle.
De nombreuses autres sociétés développent de tels robots de livraison. Starship Technologies, Marble, Kiwi… Scout débute donc avec plusieurs années de retard sa courbe d’apprentissage, mais Amazon dispose de moyens d’une autre ampleur pour le faire progresser rapidement. (voir mon article qui date un peu sur ces robots et autres drones de livraison ici
La gestion des retours devient un argument commercial différenciant. Son optimisation requiert une organisation spécifique pour faciliter la réexpédition du produit et tracer le colis.
Les e-marchands doivent apporter un soin identique aux flux “aller” et “retour.” Faire apparaître de manière claire et visible es éléments constitutifs delà politique des retours permet de rassurer les consommateurs et de renforcer la confiance. Ces derniers souhaitent être autonomes et pouvoir renvoyer les produits qui ne leur conviennent pas, sans faire appel à une assistance. Cet argument marketing et logistique a fait la renommée de certains pure players comme Zalando ou Sarenza pour les chaussures ou Asos pour les vêtements. Dans un contexte marché hyperconcurrentiel, de nouveaux modes de consommation imposent d’ailleurs la gestion des retours. C’est le cas avec l’émergence du phénomène « Personal Shopper/Stylist», un business model qui repose sur l’abonnement et l’essai des vêtements à domicile (Stitch Fix, Trunk Club ou encore Amazon avec Amazon Wardrobe aux USA, et Box31 ou Lookiero en France).
L’EXPÉRIENCE CLIENT
Le premier kilomètre doit bénéficier de la même qualité de service que le dernier. L’ensemble du process doit être expliqué au consommateur
(Où déposer le colis ? Comment est-il ramassé ? Dans quel délais ?) et conçu en cohérence avec les us et coutures du marché, chaque pays ayant des usages différents. En France, les acteurs de l’e-commerce peuvent s’appuyer sur les réseaux de bureaux de poste et de points relais qui, par leur maillage territorial, offrent un réel confort pour la gestion des retours des petits colis. Mais ce n’est pas le cos dans tous les pays européens. Or, dans les faits, à l’international, le consommateur attend un niveau de service équivalent. Il faut donc prévoir des partenariats avec des prestataires implantés localement. La reverse nécessite une organisation omnicanale, laissant au consommateur la liberté de rapporter le produit dans un point de vente physique, que le système d’information prend en compte.
OPTIMISER LES COÛTS DES RETOURS
Comme pour le flux aller, le prestataire/transporteur doit être capable de fournir un tarif sur les retours afin que le marchand puisse maîtriser ses coûts. Selon le niveau tarifaire et la valeur intrinsèque de la marchandise, celui-ci décide, en effet, quel type de service (entrée de gamme, premium) il souhaite apporter à ses propres clients. Un produit à forte valeur ajoutée s’accompagne d’un service haut de gamme, alors qu’un produit à faible valeur ajoutée en a moins besoin. La solution des retours en points relais, par exemple, peu onéreuse et très bien organisée, convient parfaitement à des produits de moindre valeur.
GARDER LA PLEINE VISIBILITÉ SUR LE COLIS
Les solutions IT ont ici toute leur place, car elles permettent de garder l’œil sur le colis. Le marchand doit veiller à ce que l’ensemble du process soit connecté à son back-office: déclaration de retour, suivi, analyse, lien avec le SAV de la marque et, par extension, le service qualité, la plateforme logistique, etc. Les ressources internes de l’entreprise ont besoin d’une pleine visibilité sur le colis en temps réel afin de pouvoir réagir, répondre au client, réorienter le produit vers le service adéquat, etc. Les systèmes d’information (WMS) du prestataire et du marchand doivent donc être reliés et alignés. Attention, les marchands utilisant les marketplaces risquent de devoir gérer plusieurs flux d’informations.
MAITRISER LES DELAIS DES RETOURS
La reverse exige des délais les plus réduits possible, car la marchandise est immobilisée pendant le temps de son traitement. Plus tôt elle est récupérée, plus tôt elle est vérifiée et remise en stock pour être vendue ou orientée vers lA bonne filière. En point relais, il faut compter entre 48 et 72 heures pour le réacheminement de lA marchandise. Avec l’enlèvement à domicile du produit, la complexité du traitement augmente, cette solution n’est pas systématiquement recommandée. Là encore, il faut arbitrer en fonction delà typologie du produit. La Poste met à la disposition des consommateurs des solutions intéressantes, comme le ramassage du colis dans la boîte aux lettres, le jour même de l’enregistrement du retour sur le site.
La FEVAD a publié les chiffres du e-commerce en France en 2017-2018. Il s’agit comme tous les ans d’un état des lieux complet de la situation en France et en Europe (B2C et B2B). La croissance du e-commerce aux particuliers s’est maintenue en 2017 notamment sous l’effet d’une augmentation de l’offre et de la fréquence d’achat. Cette croissance profite aussi de la percée des ventes sur mobile.
? Focus B2C – E-commerce aux Particuliers
La croissance du e-commerce aux particuliers s’est maintenue en 2017 notamment sous l’effet et d’une augmentation de l’offre et de la fréquence d’achat. Cette croissance profite aussi de la percée des ventes sur mobile
CHIFFRE D’AFFAIRES E-COMMERCE
Au global les ventes sur internet ont progressé de près de 14 % sur un an. La part des ventes internet réalisée sur mobile continuent d’augmenter fortement + 50 %. Elles pèsent déjà plus de 20 % du CA des sites e-commerce et plus de 30 % pour les sites leaders
? « …37,5 millions de Français achètent sur internet dont 21% à partir du mobile … »
E-ACHETEURS, M-ACHETEURS
85,5 % d’internautes achètent en ligne a été franchie en 2017 portée à la fois par la diffusion des nouveaux écrans internet, l’augmentation des sites marchands et l’élargissement des offres produits/services
E-MARCHANDS
Le e-commerce est un secteur très dynamique pour l’emploi. Les perspectives 2018 de création de nouveaux emplois restent très positives.
Le nombre de sites marchand continue à augmenter pour atteindre fin 2017 182 000 sites marchands actifs. 68% des sites leader sont rentables contre 65% pour les sites TPE/PME.
? « … 95,1% des sites réalisent moins d’1 million d’€ de chiffre d’affaires…et 0,6 % des sites font plus de 10 millions d’€ et pèsent pour 65,2% du CA du marché du e-commerce en France ?? … »
PLACES DE MARCHÉ
Les places de marché occupent une place de plus en plus importante au sein de l’activité e-commerce. Le volume d’affaires réalisé via les places de marché représente 29 % du volume d’affaires total des sites qui les hébergent
FRÉQUENCE D’ACHAT, PRODUITS ET SERVICES ACHETÉS
? « …Transaction moyenne tombe à 65,5€ (-5% vs 2016) avec un total de 33 en moyenne en ligne sur un an et 2 200 € dépensés en moyenne par cyberacheteur… »
La fréquence d’achat sur internet continue à augmenter : 54 % des internautes ont acheté en ligne lors du dernier mois, un chiffre en progression de 1 points en un an (source : Médiamétrie).
Le montant moyen d’une transaction poursuit sa baisse, se rapprochant chaque année un peu plus du montant moyen des achats sur les autres circuits du commerce. Le développement de l’offre, du m-commerce et des nouvelles approches en matière logistique contribuent à amplifier le phénomène depuis 2 ans.
LA CONSOMMATION COLLABORATIVE
La consommation collaborative séduit de plus en plus des français
COMMERCE CONNECTÉ, MOBILITÉ ET RÉSEAUX SOCIAUX
La complémentarité internet / magasin est de plus présente à toutes les étapes de l’achat, renforcée par l’usage croissant des écrans mobiles au long du parcours d’achat. Autre tendance à la hausse, l’usage des réseaux sociaux dans les relations marchandes.
Pour en plus d’informations sur l’étude de la FEVAD, vous pouvez la consulter ici en intégralité.
Merci d’avoir lu l’article, vous pouvez retrouver davantage d’articles sur l’actualité, les tendances, les innovations ou des thématiques spécifiques du secteur de la livraison du dernier kilomètre, des livraisons urbaine et du transport en général dans le e-commerce, la foodtech ou le retail… en cliquant ici
BSC – Business Stratégie Conseilsaccompagnement les entreprises dans leur croissance par le digital ainsi que dans l’adaptation de leur distribution aux enjeux numériques et de l’omnicanalité dans les secteurs de l’e-commerce, de la foodtech et du retail.
Abonnez-vous directement à mes articles et réseau sociaux en cliquant sur les icônes (twitter, facebook ou linkedIn…) ou envoyez moi directement un message ici
La taxe sur les livraisons e-commerce votée au Sénat récemment est un non sens évident !
La proposition de loi « Pacte national de revitalisation des centres-villes et centres-bourgs », dans laquelle figure la taxe sur les livraisons e-commerce, a été voté le 20 juin dernier par 288 voix pour zéro contre …
L’article 27, propose la taxation des livraisons e-commerce de la façon suivante :
Mise en place d’une taxe sur les livraisons e-commerce de biens à destination de toute personne physique ou morale non assujettie à la taxe sur la valeur ajoutée et commandés par voie électronique
La taxe est acquittée par le commerçant sur le site internet duquel le bien a été commandé. Elle est assise sur le prix du bien commandé et le nombre de kilomètres parcourus par le bien entre son dernier lieu de stockage et l’adresse de livraison finale à l’acheteur. Lorsque son dernier lieu de stockage est situé à l’étranger, la distance prise en compte est constituée du nombre de kilomètres parcourus par le bien entre son point d’entrée en France et l’adresse de livraison.
Le taux de la taxe est fixé à
1 % du prix du bien lorsque la distance parcourue entre son dernier lieu de stockage et l’adresse de livraison finale à l’acheteur est < 50 kilomètres
1,5 % lorsque cette distance est comprise entre 50 kilomètres et 80 kilomètres
2 % lorsque cette distance est > 80 kilomètres
Minimum forfaitaire de 1€ par livraison
NB : la première proposition de taxation était à l’origine un coût fixe de 0,50€ par kilomètre de livraison avec un minimum forfaitaire de 3€ par livraison ! Voir l’ineptie de cette proposition avec l’exemple simulé parc la FEVAD ici. Le montant de la taxe pour une commande passée sur un site internet à Lille par un client habitant Toulouse, pourrait atteindre 447,50 euros. Même en ne retenant que le montant minimum forfaitaire de la taxe, soit 3 euros par commande, le montant collecté auprès des sites internet atteindrait plus de 1,2 milliard d’euros, ce qui représenterait près de 5% du chiffre d’affaires total
Le nombre de kilomètres parcourus est déclaré par le redevable au plus tard le premier jour ouvré de janvier de l’année d’imposition. La taxe est perçue par l’État au plus tard le dernier jour ouvré de mars de l’année suivante
Sont exonérées de la taxe
les livraisons réalisées par le moyen de transportsnon consommateurs d’énergie fossile
les livraisons des entreprises commerciales ou artisanales dont le CA annuel < 50 millions €
les livraisons des entreprises dont l’activité principale est la vente de livres et qui disposent de points de vente physique
les livraisons des magasins de producteurs commercialisant leurs produits dans le cadre d’un circuit court organisé à l’attention des consommateurs mentionnés à l’article L. 611‑8 du code rural et de la pêche maritime
Bon d’accord et maintenant ?
Cette taxe sera forcément répercutée sur l’acheteur
Il sera économiquement impossible pour l’e-commerçant d’assumer la globalité de cette taxe, les entreprises n’auront pas d’autre choix que de répercuter son montant sur les prix sur le client final. Côté consommateurs, cela représente donc une nouvelle taxe sur la consommation.
Fini les livraisons GRATUITE, avec cette nouvelle taxation celle-ci deviendra forcément payante !
Justifiée cette taxe sur les livraisons e-commerce ? … ou pas !
Le e-commerce ne représente que 9% du commerce de détails en France et environ 1% du commerce alimentaire si on exclut les drives, certes en progression constante depuis 10 ans mais l’ensemble reste faible au regard du reste. Cette taxe n’est pas justifiable sous couvert de la consommation on-line donc NON
lors des 20 dernières années, le commerce physique s’est étendu en France de 3% par an alors que le PIB a progressé de 1,3% (source : Jérôme Libeskind ici ). Il y a donc tout naturellement une sur-offre en commerce physique, qui a profité aux zones commerciales périphériques. Les élus ayant souvent privilégié l’étalement urbain des agglomérations, les centres villes se sont naturellement trouvés délaissés et abandonnés. Cette taxe n’est pas justifiable au regard de la sur-offre des commerces physiques, l’e-commerce n’est pas responsable de cela donc NON
Évolution du cadre de vie, plus des 3/4 des français vivent en zone urbaine, l’espace urbain a grandit de prés de 20% en 10 ans. En quoi les nouveaux modes de consommation induis par l’évolution du cadre de vie sociétale des Français devraient justifier cette taxe, donc NON
La digitalisation (ou communément appelé l’uberisation) de nombreux secteurs (Assurance, agence de voyage, banque, …) et modèles économiques vont réduire le nombre de magasins physiques (comptoirs, agences, …). Ce n’est pas la aussi une problématique e-commerce mais simplement une évolution des modèles et des modes de consommations donc la aussi NON
L’argument écologique qui vise à faire passer le e-commerce comme le responsable des congestions des villes (+66% de temps de trajets supplémentaires en période de pointe à Paris par exemple), de la saturation du réseau de transports, de l’augmentation de la pollution locale (émissions de CO2, bruit, accidentologie), …. Certes à l »échelle national, le transport quel qu’il soit utilise 20% du trafic motorisé, les livraisons occupent 1/3 de la voirie, et se trouverait à l’origine de 25% des émissions de gaz à effet de serre …). Est-ce que seul le e-commerce est responsable de cela ? La aussi la justification n’est pas tenable et ne doit pas rendre les livraisons e-commerce responsables de toutes les externalités négatives induites, donc NON
J’ajouterai que sur le volet de l‘écoresponsabilité et de l’écologie, la massification et l’optimisation des livraisons réalisée par les transporteurs que ce soit pour les mises en points relais ou en consignes proche des adresses des destinataires (rappel : réseau global de + de 20 000 points de proximités en France sans compter les 15 000 points Poste), évitent bien souvent prés d’une livraison sur deux à domicile. Que les commandes on-line évitent autant de fois de se rendre individuellement en magasin, …
Ma réponse est donc NON, elle n’est pas justifiée
Conséquence d’une telle taxe ?
Favoriser les entreprises étrangères vs les entreprises implantées en FR ? Cibler les GAFA ? Sauf que cette taxe concerne tous les sites internet au-delà de 50 millions d’euros de chiffre d’affaires et ceux qui vont être la cible seront en premier les PME qui créent de l’emploi sur l’ensemble du territoire et pas nécessairement en zone urbaine ou proche des pôles logistiques. Leurs marges sont déjà extrêmement faibles …
Que feront les habitants des zones rurales et des villes moyennes pour acheter des produits ? Ils continueront à se rendre dans les centres commerciaux situés en périphérie de la ville la plus proche… avec leur voiture. Il semble peu probable que les enseignes retourneront en centre ville et centre bourg.
Avantages données aux mégalopoles, par rapport aux zones rurales, comme Paris, Lyon et Lille, là où sont implantés les plus gros les pôles logistiques des majeurs du e-commerce. Les clients éloignés sont donc défavorisés ? Cette taxe est par conséquent plutôt un coup dur porté à la ruralité.
Avantages des grandes agglomérations qui ton déjà lancé des politiques de livraisons « propres »vs petites / moyennes villes et zones rurales ?
….
Enfin des questions restent à éclaircir et des précisions doivent être données
Questions en vrac sur l’application de la taxe et son impact …
Comment interpréter « dernier lieu de stockage » ? Celui du transporteur ?
Modalité de calcule de la distance ? vol d’oiseau …?
Cette taxe est-t-elle applicable uniquement aux livraisons à domicile ? Qui du hors domicile ? Quid des livraisons e-commerce en entreprises (B2B) ?
Les importations sont-elles concernées ? Quid précisément des sociétés basées à l’étranger ? Des flux Crossborder c’est à dire transfrontalier des pays limitrophes ? Au global ça représente prés de 15% des flux e-commerce en FR…
Qui des marketplaces ?
Quid du « click and collect » ?
Quid des instances transporteurs (colis non livrés en première intention) ?
Désynchronisation entre la commande et donc l’application de la taxe et l’exécution de la livraison. Complexité anticiper les modalités de calcules : le moyen de livraison, le nombre de kilomètre, … alors que la taxe s’appliquera lors du passage de la commande
Bref cette proposition de taxe sur les livraisons e-commerce doit encore passer devant l’Assemblée Nationale pour être définitivement adoptée. Gageons que les députés suivent l’avis défavorable émis par le gouvernement en amont du vote du Sénat, et que le plus grand nombre se rallie à la raison (ou le bon sens) lors de l’examen du texte.
A suivre …
Merci d’avoir lu l’article. Vous pouvez retrouver davantage d’articles sur l’actualité, les tendances, les innovations ou des thématiques spécifiques du secteur de la livraison du dernier kilomètre, des livraisons urbaine et du transport en général dans le e-commerce, la foodtech ou le retail… en cliquant ici
Business Stratégie Conseils , Société de conseils en stratégie Dernier Kilomètre et logistique urbaine omnicanale dans les secteurs du E-commerce, du Retail et de la FoodTech. Accompagnement des entreprises dans leur croissance par le digital et dans l’adaptation de leur distribution aux enjeux numériques et de l’omnicanalité dans les secteurs de l’e-commerce, de la foodtech et du retail. + d’info ici
Abonnez-vous directement à mes articles et réseau sociaux en cliquant sur les icônes (twitter, facebook ou linkedIn…) ou envoyez moi directement un message ici
Des chiffres fous réalisés en 24h lors du« jour des célibataires » 2017 d’Alibaba, grande fête prétexte aux soldes les plus fous !
Global Shopping Festival d’Alibaba, SingleDay 2017
#SingleDay
Succès sans précédant pour les ventes enregistrées par les plates-formes d’Alibaba, principalement Tmall (d’entreprises à clients) et Taobao (de particuliers à particuliers).
Global Shopping Festival d’Alibaba, SingleDay 2017
Innovation et la collaboration avec des magasins physiques.
Plus de 100 000 boutiques ont participé à cette édition. En tant que marketplace, Alibaba attire les clients jusqu’à elles à travers une publicité ciblée…
Le e-commerce en mode « Entertainment » !
Concert géant, stars mondiales…
Jeu en réalité augmentée façon Pokemon Go, (« trouver le chat », symbole de Tmall) pour trouver des bons de réduction dans les magasins.
« miroir magique », permettant d’essayer virtuellement des vêtements ou du maquillage, et de les acheter en un clic.
Acheter tout en s’amusant !
Mais attention la concurrence chinoise ne s’avoue pas vaincue !
JD.com : la plate-forme, numéro 2 du commerce en ligne en Chine, grignote des parts de marché à Alibaba. Avec un avantage de taille : la maîtrise de sa logistique. Là où les plates-formes d’Alibaba mettent en relation vendeurs et clients, JD.com fonctionne davantage comme un supermarché en ligne : l’entreprise achète des produits, les stocke dans ses propres entrepôts et les livre elle-même grâce à une armée de livreurs, qui assure aussi la relation client. Son « double 11 » à elle dure onze jours, du 1er au 11 novembre, permettant des opérations plus fluides. A midi, samedi, l’entreprise affichait 111 milliards de yuans de vente depuis le début de l’événement.
Global Shopping Festival d’Alibaba, SingleDay 2017
Merci d’avoir lu l’article, vous pouvez retrouver davantage d’articles sur l’actualité, les tendances, les innovations ou des thématiques spécifiques du secteur de la livraison du dernier kilomètre, des livraisons urbaine et du transport en général dans le e-commerce, la foodtech ou le retail… en cliquant ici
BSC – Business Stratégie Conseilsaccompagnement les entreprises dans leur croissance par le digital ainsi que dans l’adaptation de leur distribution aux enjeux numériques et de l’omnicanalité dans les secteurs de l’e-commerce, de la foodtech et du retail.
Abonnez-vous directement à mes articles et réseau sociaux en cliquant sur les icônes (twitter, facebook ou linkedIn…) ou envoyez moi directement un message ici
💬 besoin d'aide ? 📦🛒
1
Bonjour 👋, comment puis je vous aider ? 💥une question, un rdv ? Parlons-en maintenant, on vous répond en direct !






 L’EXPÉRIENCE CLIENT
 OPTIMISER LES COÛTS DES RETOURS
 GARDER LA PLEINE VISIBILITÉ SUR LE COLIS


 Le taux de la taxe est fixé à

 Merci d’avoir lu l’article. Vous pouvez retrouver davantage d’articles sur l’actualité, les tendances, les innovations ou des thématiques spécifiques du secteur de la livraison du dernier kilomètre, des livraisons urbaine et du transport en général dans le e-commerce, la foodtech ou le retail… en cliquant


